
Parla con un esperto
Fiscalità auto aziendale 2026-2027: guida completa per flotte e imprese
| Aggiornamento normativo. Contenuto aggiornato al 27 settembre 2026. Le norme fiscali possono essere modificate; verificare sempre la disciplina vigente e il caso concreto con il proprio consulente. |
Introduzione
La fiscalità dell’auto aziendale non è un tema separato dalla gestione della flotta. Incide sulla scelta tra acquisto, leasing e noleggio, sulla car policy, sull’assegnazione dei veicoli ai dipendenti, sul costo percepito del benefit e sui processi amministrativi che collegano veicolo, driver, contratto e documentazione.
Per un Fleet Manager il punto non è conoscere a memoria ogni percentuale, ma sapere quali regole incidono sul processo e quali dati devono essere disponibili. Questa guida raccoglie i principali elementi da governare nel 2026 e in vista del 2027, collegandoli agli approfondimenti specifici del cluster EasyMulte.
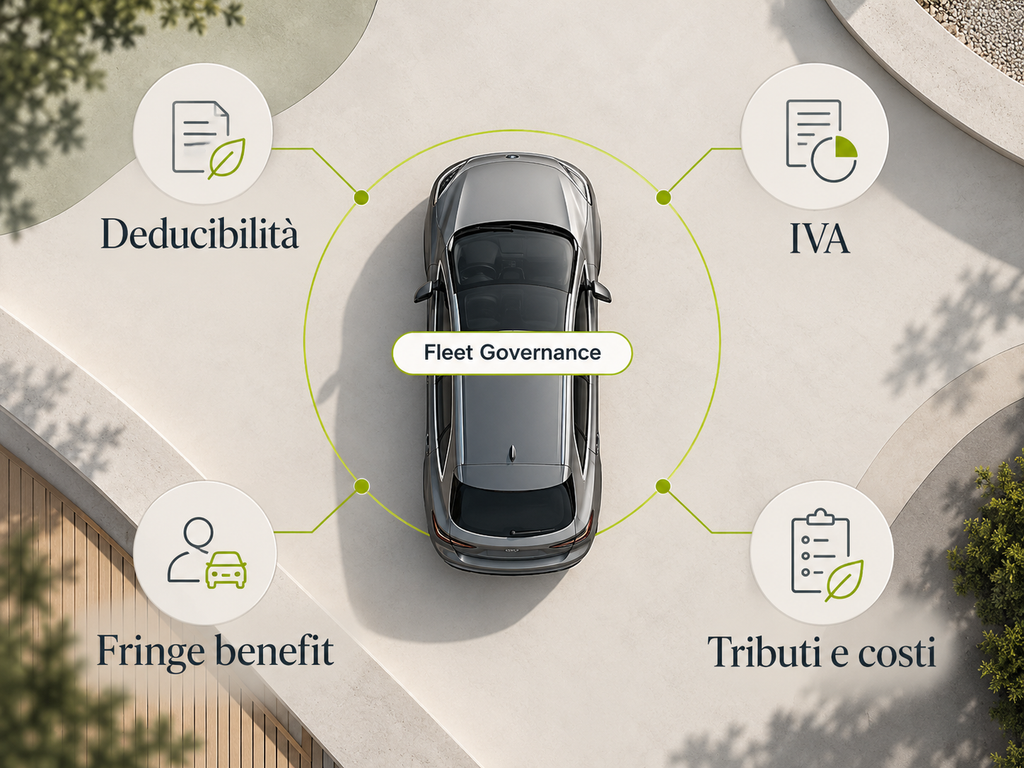
Fiscalità auto aziendale: le quattro domande da separare
Quando si parla di “fiscalità dell’auto” vengono spesso messe insieme questioni diverse. In realtà conviene separare almeno quattro piani.
1. Quanto costo può dedurre l’azienda?
La deducibilità riguarda la quota di costo che può concorrere alla determinazione del reddito imponibile. Le regole cambiano in base alla tipologia di utilizzo del veicolo e al soggetto che lo utilizza. Le casistiche principali sono i veicoli strumentali, quelli assegnati in uso promiscuo ai dipendenti, le auto non assegnate e i veicoli utilizzati da agenti e rappresentanti.
2. Quanta IVA può detrarre l’azienda?
La detraibilità IVA segue regole proprie. Nei casi di uso non esclusivamente aziendale il riferimento ordinario è la detrazione parziale prevista dalla disciplina IVA; l’utilizzo esclusivo professionale può invece consentire una detrazione integrale quando ne ricorrono i presupposti e la relativa prova.
3. Qual è il valore imponibile dell’auto assegnata al dipendente?
Quando l’auto è concessa in uso promiscuo, il valore del fringe benefit è determinato con criteri convenzionali. Per i veicoli di nuova immatricolazione concessi con contratti stipulati dal 1° gennaio 2025, il TUIR prevede in via generale il 50% del valore convenzionale calcolato su 15.000 km, ridotto al 10% per i veicoli esclusivamente elettrici a batteria e al 20% per le ibride plug-in.
4. Quali tributi e costi amministrativi ricadono sul veicolo?
Il bollo, i rimborsi chilometrici, le fatture di noleggio, le carte carburante o di ricarica e la documentazione collegata hanno regole e flussi differenti. Nel 2027, inoltre, il decreto-legge 17 settembre 2026 n. 162 prevede un’esenzione dalla tassa automobilistica per specifiche persone fisiche e veicoli; la misura non equivale a un’esenzione generalizzata per le flotte aziendali.
Deducibilità e detraibilità: perché non sono la stessa cosa
Deducibilità e detraibilità descrivono due meccanismi diversi. La deduzione agisce sul reddito imponibile; la detrazione IVA agisce sull’imposta. Per una flotta, confondere i due concetti porta facilmente a confronti incompleti tra acquisto, leasing e noleggio.
Nella gestione pratica conviene creare una matrice per ciascuna categoria di veicolo che contenga: modalità di acquisizione, assegnazione, utilizzo, percentuale di deducibilità applicabile, trattamento IVA, durata del contratto e soggetto utilizzatore.
Auto ad uso promiscuo e fringe benefit
L’uso promiscuo è uno dei punti di contatto più importanti tra fiscalità e driver experience. L’auto viene utilizzata sia per esigenze di lavoro sia per esigenze private e il valore convenzionale del benefit entra nel reddito del dipendente.
Dal punto di vista operativo, l’azienda deve poter collegare correttamente il veicolo al dipendente, la data di assegnazione, il contratto e la corretta voce ACI. Il dato fiscale dipende da una regola, ma la qualità del processo dipende dalla qualità delle anagrafiche e dalla tracciabilità delle variazioni.
Tabelle ACI 2026: il riferimento per costi chilometrici e fringe benefit
Le tabelle nazionali ACI dei costi chilometrici 2026 sono state pubblicate in Gazzetta Ufficiale il 23 dicembre 2025. Rappresentano il riferimento annuale per il calcolo convenzionale del fringe benefit e sono utilizzate anche nella gestione dei rimborsi chilometrici.
Le tabelle 2027, alla data di questo documento, non sono ancora pubblicate. Per questo è corretto costruire l’articolo come pagina aggiornabile: il webmaster potrà sostituire anno, fonte e dati non appena saranno disponibili le tabelle ufficiali per il nuovo periodo d’imposta.
Riforma della fiscalità delle flotte: proposta, non norma vigente
Nel settembre 2026 ANFIA, ANIASA, Motus-E e UNRAE hanno presentato una proposta congiunta di revisione della fiscalità delle flotte aziendali. Tra gli obiettivi dichiarati vi sono il rafforzamento del canale aziendale e il sostegno ai veicoli a zero e basse emissioni.
È importante mantenere distinta la proposta dal quadro vigente: si tratta di un’iniziativa associativa destinata al confronto con il Governo e alla possibile discussione nella Legge di Bilancio, non di una modifica già operativa.
Bollo auto 2027: cosa cambia e perché le flotte devono leggere bene la norma
L’articolo 2 del decreto-legge 17 settembre 2026 n. 162 prevede per il 2027 un’esenzione dalla tassa automobilistica riferita a un solo veicolo regolarmente assicurato per persona fisica, con requisiti specifici. Per le autovetture, la norma si riferisce a veicoli a benzina o gasolio, anche in combinazione con altra fonte di propulsione, con potenza non superiore a 80 kW.
Per la maggior parte delle flotte intestate a società, quindi, non si tratta di un’esenzione diretta. L’impatto va letto soprattutto in relazione a veicoli intestati a persone fisiche, policy di rimborso, assegnazioni e possibili riflessi indiretti sul mercato.
| Attenzione al ciclo legislativo. Il decreto-legge è in vigore dal 18 settembre 2026 ma deve essere convertito in legge entro i termini costituzionali. Prima di pubblicare aggiornamenti successivi, verificare il testo convertito e le eventuali modifiche. |
Dal fisco alla Fleet Governance: dove nasce la complessità
La norma definisce il trattamento fiscale; la flotta deve trasformarlo in un processo affidabile. Questo richiede dati coerenti su targa, contratto, assegnatario, alimentazione, data di immatricolazione, uso del veicolo, fatture, documenti e scadenze.
Qui si collega il posizionamento di EasyMulte: un ecosistema di Fleet Governance che riduce le attività manuali e organizza i processi amministrativi legati al veicolo. Gestione multe, Driver Support, integrazione con gestionali, controllo fatture, conservazione documentale e gestione fuel/charge card sono tasselli che aiutano il Fleet Manager a mantenere una visione unificata del parco.
Checklist operativa per Fleet Manager
- Classificare ogni veicolo per modalità di acquisizione: proprietà, leasing o noleggio.
- Registrare uso e assegnazione: strumentale, pool, uso promiscuo, agente/rappresentante, amministratore.
- Associare alimentazione, data di immatricolazione e contratto di assegnazione.
- Verificare la corretta voce ACI per fringe benefit e rimborsi.
- Separare trattamento IVA, deducibilità del costo e valorizzazione del benefit.
- Conservare evidenze e documenti in modo facilmente recuperabile.
- Integrare anagrafiche tra fleet software, HR, amministrazione e sistemi documentali.
- Aggiornare car policy e procedure quando cambia la normativa.
Quando aggiornare questa guida
Tre finestre sono particolarmente rilevanti: pubblicazione delle tabelle ACI per l’anno successivo, conversione o modifica dei decreti-legge e approvazione della Legge di Bilancio. La pagina deve quindi essere trattata come asset evergreen con revisioni programmate, non come articolo one-shot.
FAQ
La deducibilità incide sul reddito imponibile dell’impresa o del professionista; la detraibilità riguarda invece l’IVA. Sono due piani distinti e vanno valutati separatamente.
Per i veicoli rientranti nella disciplina introdotta dal 2025, il calcolo parte dal costo chilometrico ACI e da una percorrenza convenzionale di 15.000 km, applicando poi la percentuale prevista dalla norma in base alla tipologia di veicolo.
No, alla data del 27 settembre 2026 le tabelle 2027 non risultano ancora pubblicate. Le tabelle sono pubblicate annualmente con effetto dal periodo d’imposta successivo.
L’esenzione prevista dal decreto-legge 17 settembre 2026 n. 162 riguarda persone fisiche e un solo veicolo con requisiti specifici. Le flotte intestate a società non rientrano automaticamente nella misura.
EasyMulte supporta la gestione amministrativa e la governance dei processi di flotta. Le valutazioni fiscali e tributarie devono essere effettuate con i professionisti competenti.
Vuoi capire quanto lavoro amministrativo genera oggi la tua flotta tra pratiche, driver, documenti, pagamenti e sistemi non integrati? Richiedi una demo EasyMulte: analizziamo il processo attuale e individuiamo dove ridurre attività manuali e punti di errore.
Parla con un esperto EasyMulte
Fonti e stato delle informazioni
Le informazioni normative riportate hanno finalità informativa e non sostituiscono la consulenza professionale. Le proposte descritte come “bozza”, “ipotesi” o “riforma” devono essere verificate sui testi ufficiali definitivamente approvati e pubblicati.
Fonte istituzionale: Normativa — art. 51 TUIR
Fonte istituzionale: Gazzetta Ufficiale — tabelle ACI 2026
Fonte istituzionale: ACI — costi chilometrici
Fonte istituzionale: Gazzetta Ufficiale — DL 162/2026
*Immagini realizzate tramite Intelligenza Artificiale
Se desideri approfondire altri temi relativi alla Fiscalità per auto aziendali 2026-2027, potrebbero interessarti questi articoli:
Deducibilità e detraibilità auto aziendale
Fringe benefit auto aziendale 2026
Tabelle ACI 2026
Riforma della fiscalità delle flotte
Bollo auto 2027
Come funziona EasyMulte
Ecosistema servizi Fleet Governance
