
Parla con un esperto
Fringe benefit auto aziendale 2026: come si calcola e cosa cambia per elettriche, plug-in e altre motorizzazioni
Cos’è il fringe benefit dell’auto aziendale
Il fringe benefit è un compenso in natura che si genera quando un bene o servizio dell’azienda viene messo a disposizione del dipendente anche per esigenze personali. Nel caso dell’auto aziendale a uso promiscuo, il veicolo viene utilizzato sia per lavoro sia nel tempo libero.
Il valore imponibile non coincide con il costo reale sostenuto dal dipendente e non dipende dai chilometri effettivamente percorsi: viene calcolato con un criterio convenzionale previsto dal TUIR.
Le percentuali per i veicoli rientranti nel regime dal 2025
Per i veicoli di nuova immatricolazione concessi in uso promiscuo con contratti stipulati a decorrere dal 1° gennaio 2025, l’articolo 51, comma 4, lettera a) del TUIR prevede una percentuale ordinaria del 50% del valore convenzionale.
- 10% per i veicoli a batteria a trazione esclusivamente elettrica.
- 20% per i veicoli elettrici ibridi plug-in.
- 50% per gli altri veicoli rientranti nella nuova disciplina.
| Regimi transitori. Per veicoli concessi in uso promiscuo in periodi precedenti o ordinati entro specifiche date possono applicarsi regole transitorie. Non ricondurre automaticamente tutti i veicoli aziendali al nuovo schema senza verificare data di immatricolazione, ordine e assegnazione. |
La formula di calcolo
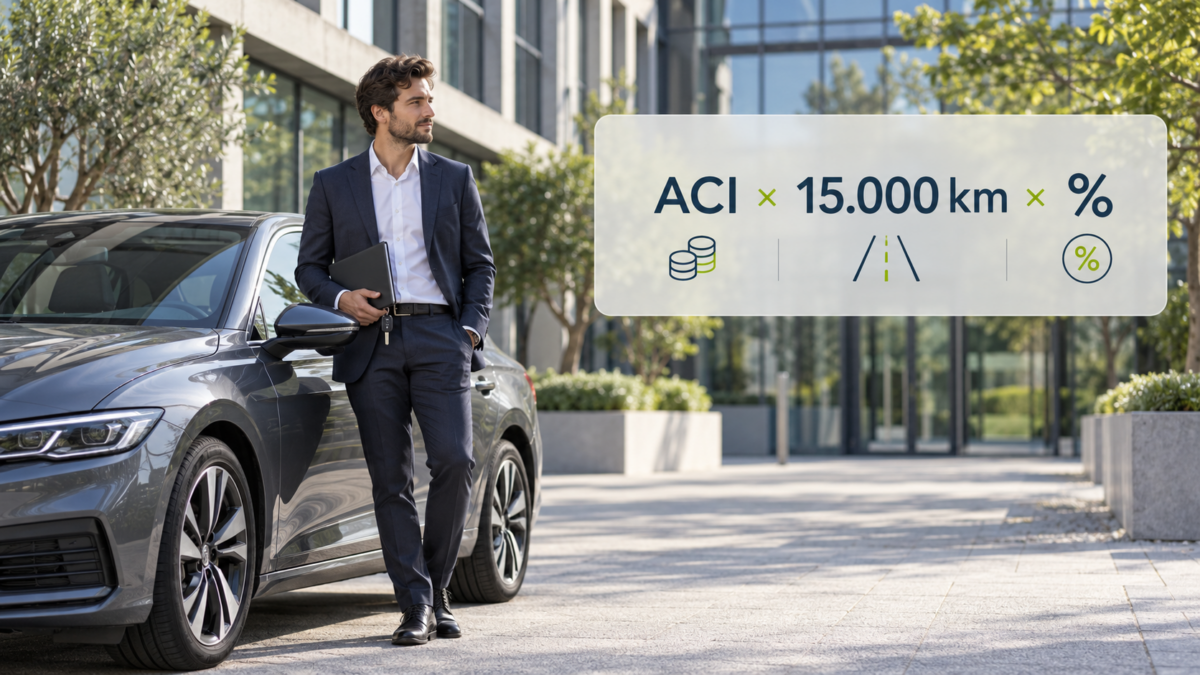
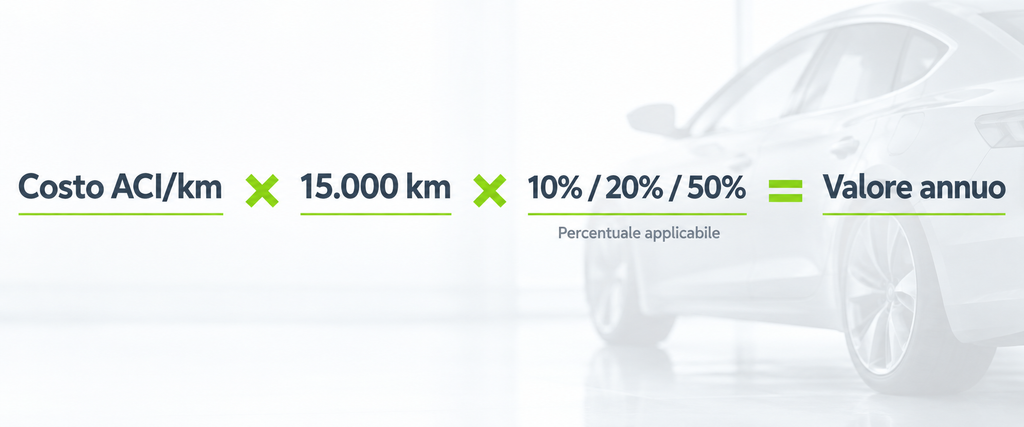
Il calcolo parte dal costo chilometrico di esercizio pubblicato nelle tabelle nazionali ACI e da una percorrenza convenzionale di 15.000 km.
| Formula. Costo chilometrico ACI × 15.000 km × percentuale prevista dalla norma = valore convenzionale annuo del fringe benefit, al netto delle eventuali somme trattenute al dipendente secondo le regole applicabili. |
Esempi semplificati
| Tipologia | Costo ACI ipotetico | Percentuale | Valore annuo |
| Elettrica | 0,52 €/km | 10% | 780 € |
| Plug-in hybrid | 0,58 €/km | 20% | 1.740 € |
| Altra motorizzazione | 0,60 €/km | 50% | 4.500 € |
Gli esempi servono solo a illustrare la formula. Il valore reale dipende dalla voce ACI del modello specifico e dalla disciplina applicabile al veicolo.
Perché le tabelle ACI sono decisive
Le tabelle ACI 2026 sono il riferimento ufficiale per i costi chilometrici del periodo d’imposta 2026. Il modello esatto deve essere individuato correttamente: marca, versione, alimentazione e stato in produzione o fuori produzione possono incidere sull’identificazione della voce.
Cosa deve controllare HR insieme al Fleet Manager
- Data di immatricolazione del veicolo.
- Data del contratto e data effettiva di assegnazione.
- Tipologia di alimentazione.
- Modello esatto nelle tabelle ACI.
- Eventuale importo trattenuto al dipendente.
- Variazioni di veicolo durante l’anno.
- Coerenza tra anagrafica HR, fleet system e cedolino.
Fringe benefit e car policy
La modifica delle percentuali ha reso la motorizzazione un elemento ancora più rilevante nella progettazione della car policy. Un veicolo elettrico o plug-in può produrre un valore convenzionale molto diverso rispetto a un’altra motorizzazione, a parità di costo chilometrico.
La scelta della car list, però, non dovrebbe basarsi solo sul benefit: vanno considerati costo totale, utilizzo reale, disponibilità di ricarica, percorrenze, esigenze del driver e obiettivi aziendali.
Il ruolo della Fleet Governance
Il calcolo fiscale richiede dati affidabili. Se il sistema HR non è allineato con quello fleet, una sostituzione di veicolo o una modifica di assegnazione può non essere recepita in tempo.
EasyMulte si collega a questo tema sul piano operativo: integrazione dati, gestione documentale e Driver Support aiutano a mantenere coerenti le informazioni che accompagnano il veicolo lungo il suo ciclo amministrativo.
FAQ
No. La normativa utilizza una percorrenza convenzionale di 15.000 km per il calcolo del valore dell’auto concessa in uso promiscuo.
Per i veicoli che rientrano nella disciplina introdotta dal 2025, la percentuale è ridotta al 10% per i veicoli a batteria a trazione esclusivamente elettrica.
Per i veicoli rientranti nel nuovo regime, la percentuale è del 20%.
Il 50% è la percentuale ordinaria del nuovo regime, ma i veicoli soggetti a regimi transitori vanno verificati separatamente.
Nelle tabelle ACI pubblicate annualmente in Gazzetta Ufficiale e nei servizi online ACI.
Vuoi ridurre i passaggi manuali tra anagrafiche vehicle, driver, documenti e processi amministrativi? EasyMulte può integrarsi con i sistemi aziendali e alleggerire il back office di flotta.
Parla con un esperto EasyMulte
Fonti e stato delle informazioni
Le informazioni normative riportate hanno finalità informativa e non sostituiscono la consulenza professionale. Le proposte descritte come “bozza”, “ipotesi” o “riforma” devono essere verificate sui testi ufficiali definitivamente approvati e pubblicati.
Fonte istituzionale: Normattiva — art. 51 TUIR
Fonte istituzionale: Gazzetta Ufficiale — tabelle ACI 2026
*Immagini realizzate tramite Intelligenza Artificiale
Se desideri approfondire altri temi relativi alla Fiscalità per auto aziendali 2026-2027, potrebbero interessarti questi articoli:
Fiscalità auto aziendale 2026-2027
Deducibilità e detraibilità
Tabelle ACI 2026
Riforma fiscalità flotte
Driver Support EasyMulte
Ecosistema servizi
