
Parla con un esperto
Detraibilità IVA e deducibilità auto aziendale 2026: guida per imprese, flotte e professionisti
| Nota informativa. Le percentuali fiscali vanno applicate al caso concreto, tenendo conto del soggetto, del veicolo, dell’uso e della modalità di acquisizione. Questa guida non sostituisce la consulenza professionale. |
Deducibilità e detraibilità: due parole simili, due effetti diversi
La deducibilità indica la quota di costo che può ridurre il reddito imponibile prima del calcolo dell’imposta. La detraibilità, in questo contesto, riguarda invece l’IVA che può essere portata in detrazione dall’IVA dovuta.
Per una flotta aziendale è quindi possibile avere una determinata percentuale di deducibilità del costo e una diversa percentuale di detraibilità IVA. I due valori non vanno sommati né confusi.
Detrazione IVA sull’auto aziendale
La disciplina IVA dei veicoli stradali a motore è contenuta nell’articolo 19-bis1 del DPR 633/1972. In termini generali, per i veicoli non utilizzati esclusivamente nell’esercizio dell’impresa, dell’arte o della professione, la detrazione dell’IVA è limitata al 40%.
Quando il veicolo è utilizzato esclusivamente per finalità professionali e ricorrono i presupposti previsti dalla norma, la detrazione può essere integrale. La prova dell’utilizzo esclusivo resta un elemento sostanziale da valutare con attenzione.
Servizi, carburanti e costi collegati
Il trattamento IVA non riguarda soltanto l’acquisto del veicolo. Anche carburanti, lubrificanti e alcune prestazioni relative al veicolo seguono le regole di detrazione applicabili, nel rispetto delle condizioni documentali e di pagamento previste dalla normativa.
Deducibilità dei costi: le principali casistiche
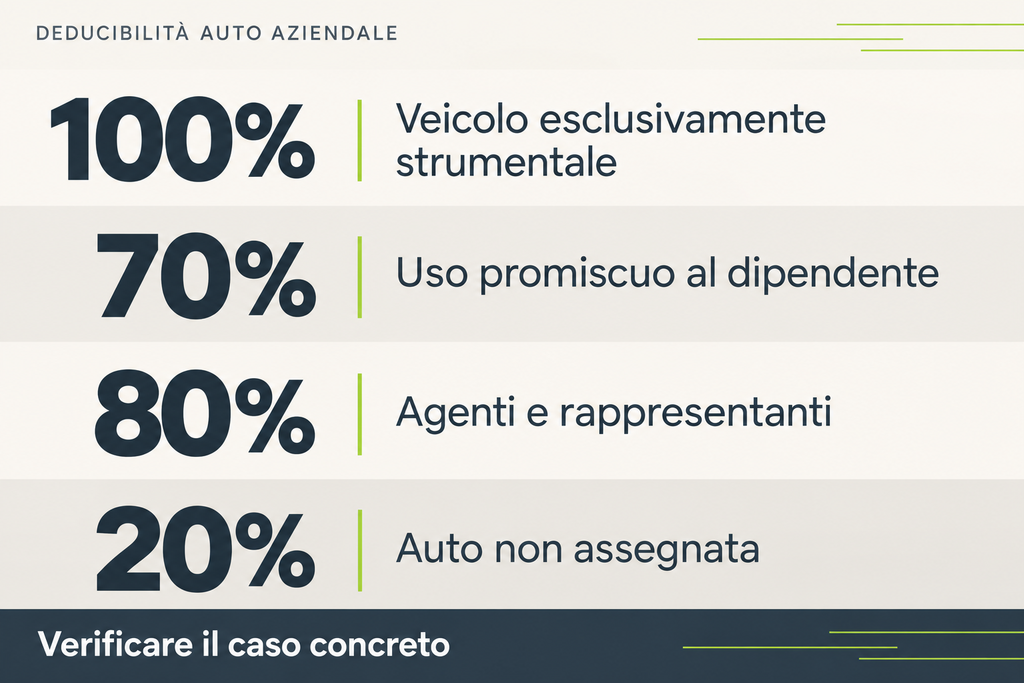
L’articolo 164 del TUIR distingue la deducibilità in base al tipo di utilizzo e al soggetto. In una guida operativa conviene presentare le categorie, non limitarsi a un’unica percentuale.
| Caso | Regola di massima | Nota operativa |
| Veicolo esclusivamente strumentale / uso pubblico | Deducibilità integrale quando ricorrono i requisiti | Documentare natura e utilizzo |
| Uso promiscuo al dipendente per la maggior parte del periodo d’imposta | 70% | Coordinare assegnazione e fringe benefit |
| Agenti e rappresentanti di commercio | 80% entro i limiti previsti | Verificare soggetto e limiti fiscali |
| Veicoli diversi dai casi precedenti | 20% entro i limiti previsti | Tipico caso di auto aziendale non assegnata |
Acquisto, leasing o noleggio: cosa cambia
La modalità di acquisizione non elimina il tema della deducibilità: cambia il modo in cui il costo entra nel calcolo e possono applicarsi limiti specifici. Nel noleggio, inoltre, è importante distinguere la quota riferibile alla locazione del veicolo dai servizi accessori, soprattutto quando il contratto prevede un canone unico.
Per il Fleet Manager il consiglio operativo è avere una struttura dati che separi componente finanziaria, servizi e costi variabili. Questo semplifica sia le verifiche fiscali sia il controllo gestionale della fattura.
Auto in uso promiscuo: il punto di incontro con HR
Quando l’auto è assegnata al dipendente anche per uso personale, la gestione fiscale incontra la gestione HR. L’azienda deve mantenere allineati contratto di assegnazione, data di consegna, modello del veicolo, alimentazione, tabelle ACI e importi eventualmente trattenuti al dipendente.
Un errore anagrafico può quindi diventare un errore amministrativo. Per questo la qualità del dato è parte della Fleet Governance.
Veicoli assegnati agli amministratori
La disciplina dei veicoli assegnati agli amministratori richiede una valutazione specifica e non va automaticamente assimilata a quella dei dipendenti. Il trattamento dipende dalla natura dell’utilizzo e dal rapporto tra costo sostenuto e compenso in natura. È un’area in cui il supporto del consulente fiscale è particolarmente importante.
Professionisti, agenti e rappresentanti
Per i professionisti sono previste limitazioni specifiche, anche sul numero di veicoli rilevanti. Gli agenti e rappresentanti di commercio beneficiano invece di percentuali e limiti più favorevoli rispetto alla generalità delle imprese. Il webmaster dovrebbe mantenere questi casi in sezioni separate, perché corrispondono a intenti di ricerca distinti.
Checklist documentale
- Fatture di acquisto, leasing o noleggio con corretta intestazione.
- Evidenze di pagamento dove richieste dalla disciplina applicabile.
- Contratto e data di assegnazione del veicolo.
- Anagrafica del driver e del veicolo allineata.
- Classificazione dell’uso: strumentale, promiscuo, pool o altro.
- Separazione delle componenti di costo nei contratti di noleggio.
- Documentazione su carburante, manutenzione e servizi.
Come collegare la fiscalità al controllo dei costi di flotta
La deducibilità è un tema fiscale; il controllo della fattura è un tema operativo. Ma le due aree lavorano sugli stessi dati. Un sistema di Fleet Governance maturo rende più semplice verificare coerenza tra contratto, fattura, veicolo, servizio e centro di costo.
Nel perimetro EasyMulte, questo collegamento è particolarmente coerente con eInvoice per il controllo automatizzato delle fatture di flotta, con l’integrazione dei dati e con la conservazione digitale dei documenti.
FAQ
La deducibilità riduce il reddito imponibile; la detraibilità IVA riduce l’imposta sul valore aggiunto dovuta, secondo le regole applicabili.
Il 40% è il riferimento generale per veicoli non utilizzati esclusivamente nell’attività. In presenza di uso esclusivamente professionale e dei relativi presupposti, il trattamento può essere diverso.
In via generale sì, quando ricorrono le condizioni dell’art. 164 TUIR, tra cui l’assegnazione per la maggior parte del periodo d’imposta.
Sì, la disciplina prevede limiti e richiede di considerare correttamente la componente di locazione e i servizi. La valutazione va effettuata sul contratto concreto.
Se il problema non è conoscere la percentuale ma ricostruire ogni mese fatture, veicoli, servizi e centri di costo, EasyMulte può aiutarti a strutturare un processo di Fleet Governance più integrato e tracciabile.
Parla con un esperto EasyMulte
Fonti e stato delle informazioni
Le informazioni normative riportate hanno finalità informativa e non sostituiscono la consulenza professionale. Le proposte descritte come “bozza”, “ipotesi” o “riforma” devono essere verificate sui testi ufficiali definitivamente approvati e pubblicati.
Fonte istituzionale: Normattiva — DPR 633/1972
Fonte istituzionale: Normattiva — TUIR
*Immagini realizzate tramite Intelligenza Artificiale
Se desideri approfondire altri temi relativi alla Fiscalità per auto aziendali 2026-2027, potrebbero interessarti questi articoli:
Fiscalità auto aziendale 2026-2027
Fringe benefit auto aziendale 2026
Tabelle ACI 2026
Riforma fiscalità flotte
eInvoice e servizi di Fleet Governance
Come funziona EasyMulte
