
Parla con un esperto
Bollo auto 2027: esenzione per veicoli fino a 80 kW, requisiti e impatto sulle flotte aziendali
| Stato della norma. Il decreto-legge 17 settembre 2026 n. 162 è in vigore dal 18 settembre 2026. Deve essere convertito in legge e il testo può essere modificato durante l’iter parlamentare. |
Cosa prevede il decreto-legge
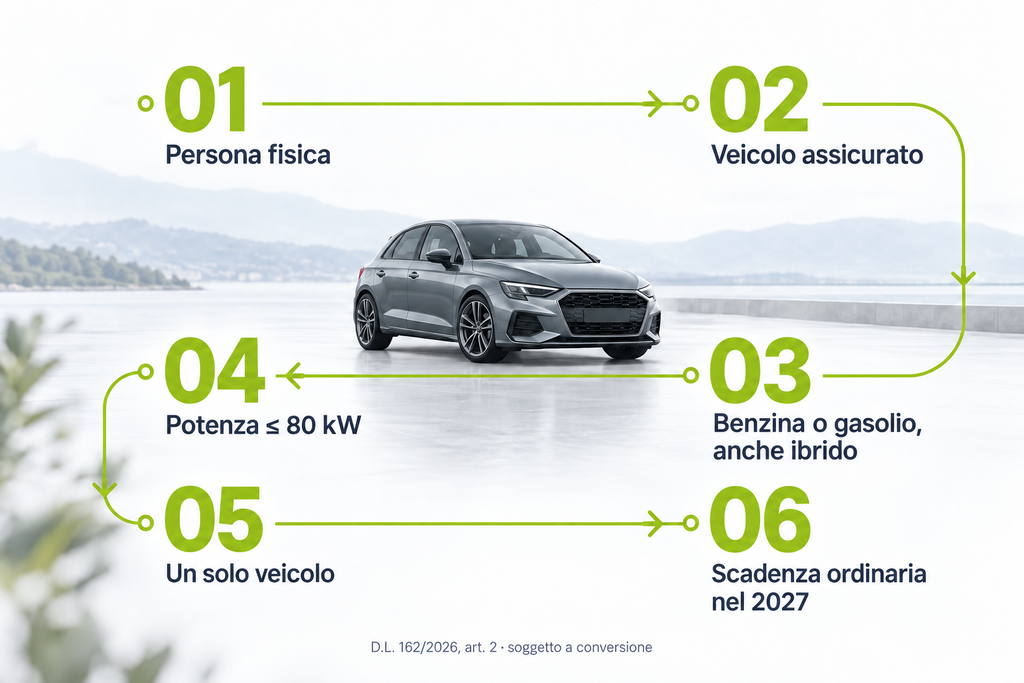
L’articolo 2 del decreto-legge n. 162/2026 introduce per il 2027 un’esenzione dalla tassa automobilistica per persone fisiche in possesso dei requisiti previsti dalla norma, riferita a un solo veicolo regolarmente assicurato.
L’esenzione si applica ai versamenti il cui termine ordinario cade tra il 1° gennaio e il 31 dicembre 2027.
Quali autovetture rientrano
Per le autovetture, il decreto si riferisce a persone fisiche soggetti passivi della tassa automobilistica per uno o più veicoli alimentati, anche in combinazione con altra fonte di propulsione, a benzina o gasolio e con potenza non superiore a 80 kW.
Se la persona possiede più autovetture agevolabili, l’esenzione viene riconosciuta su un solo veicolo, secondo i criteri stabiliti dal decreto.
Motocicli e ciclomotori
Il decreto disciplina anche motocicli e ciclomotori alimentati a benzina, con regole di priorità quando il contribuente possiede anche un’autovettura agevolabile. Per il dettaglio è opportuno rimandare al testo ufficiale, perché i criteri di selezione sono specifici.
Cosa significa per le flotte aziendali
Il punto più importante per il pubblico EasyMulte è la platea soggettiva: l’articolo 2 parla di persone fisiche. Una flotta intestata a una società non rientra quindi automaticamente nell’esenzione.
L’impatto per le aziende può essere indiretto, ad esempio per veicoli personali usati in ambito lavorativo, policy di rimborso, fringe mobility o dinamiche del mercato. Ma è scorretto presentare la misura come un’esenzione generalizzata del bollo per le flotte.
Perché serve una verifica puntuale del parco
Nei casi in cui il tema sia rilevante, l’azienda deve poter verificare rapidamente intestatario, alimentazione, potenza in kW, assicurazione e scadenza del tributo. Sono gli stessi dati che, in una governance matura, dovrebbero essere già collegati alla scheda del veicolo.
Compensazione alle Regioni
Il decreto prevede un trasferimento complessivo di 2.293,5 milioni di euro per il 2027 a compensazione della riduzione di gettito per Regioni e Province autonome. Questo dato può essere citato come elemento di contesto, senza trasformare l’articolo in un’analisi politica della misura.
Cosa monitorare prima del 2027
- Conversione in legge del decreto e possibili emendamenti.
- Eventuali chiarimenti amministrativi sulle modalità applicative.
- Regole per Regioni a statuto speciale e Province autonome.
- Aggiornamenti delle procedure di pagamento e verifica del bollo.
- Coerenza delle anagrafiche veicolo e intestatario nei sistemi aziendali.
EasyMulte e il tema bollo: collegamento corretto
EasyMulte non è un servizio di consulenza sul bollo. Il collegamento editoriale riguarda la qualità della governance: una flotta gestita con dati coerenti e documenti accessibili è più pronta ad applicare correttamente cambiamenti su tributi, pratiche e scadenze.
Il medesimo principio vale per multe, cartelle, pagamenti, driver e documentazione: la complessità nasce quando le informazioni sono frammentate e il back office deve ricostruire ogni pratica manualmente.
FAQ
No. Il decreto-legge prevede un’esenzione per specifiche persone fisiche, per un solo veicolo e con requisiti definiti.
La norma indica una potenza non superiore a 80 kW per le autovetture rientranti nei requisiti.
La misura dell’articolo 2 è riferita alle persone fisiche. Una flotta intestata a una società non rientra automaticamente nell’esenzione.
Sì. Si tratta di un decreto-legge che deve essere convertito in legge; il testo va ricontrollato dopo la conversione.
Le novità normative sono più semplici da gestire quando il parco è aggiornato e i dati sono integrati. Se vuoi ridurre verifiche manuali e ricostruzioni tra veicoli, driver, documenti e pratiche, richiedi un confronto con EasyMulte.
Parla con un esperto EasyMulte
Fonti e stato delle informazioni
Le informazioni normative riportate hanno finalità informativa e non sostituiscono la consulenza professionale. Le proposte descritte come “bozza”, “ipotesi” o “riforma” devono essere verificate sui testi ufficiali definitivamente approvati e pubblicati.
Fonte istituzionale: Gazzetta Ufficiale — DL 17 settembre 2026 n. 162
Fonte istituzionale: Normattiva — DL 17 settembre 2026 n. 162
*Immagini realizzate tramite Intelligenza Artificiale
Se desideri approfondire altri temi relativi alla Fiscalità per auto aziendali 2026-2027, potrebbero interessarti questi articoli:
Tabelle ACI 2026
Deducibilità e detraibilità
Fiscalità auto aziendale
Riforma fiscalità flotte
Come funziona EasyMulte
Gestione multe
